
미국에서 건강보험에 가입되어 있다고 해서 치과 진료가 모두 같은 방식으로 보장되는 것은 아닙니다.
건강보험에 치과 혜택이 포함되어 있거나 별도의 Dental Insurance(치과보험)를 추가로 가입하는 등 다양한 형태가 있기 때문에, 자신의 보험에서 치과 진료를 어떻게 보장하는지 확인하는 것이 중요합니다.
특히 정기적인 치과검진이나 스케일링뿐만 아니라 충치 치료, 크라운, 발치, 틀니와 같은 치료가 필요한 경우에는 치과 진료비가 생각보다 높을 수 있기 때문에 치과보험이 어떤 방식으로 보장되는지 미리 알아두는 것이 좋습니다.
이번 글에서는 미국의 치과보험이 무엇인지, 어떤 치료를 보장하는지, 보험료와 본인부담금은 어떻게 결정되는지, 그리고 가입할 때 무엇을 확인해야 하는지 알아보겠습니다.
미국 치과보험(Dental Insurance)이란?
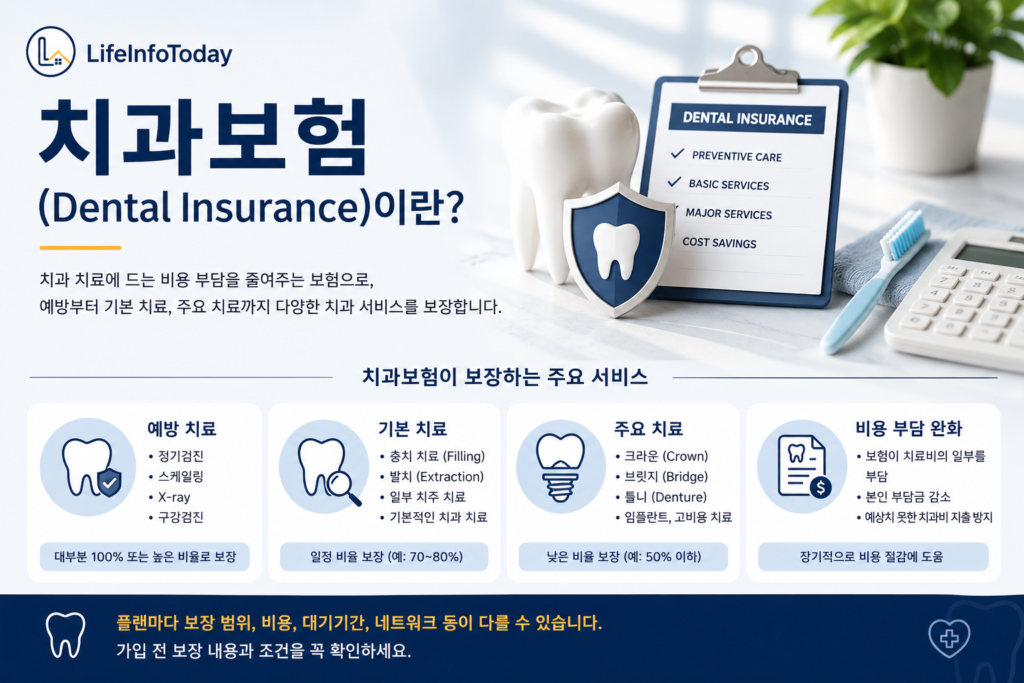
Dental Insurance는 치과에서 받는 예방 및 치료 서비스를 보장하기 위한 보험입니다.
건강보험과 마찬가지로 매월 보험료(Premium)를 납부하고, 보험 플랜에서 정한 조건에 따라 치과 진료비의 일부를 보험회사가 부담합니다.
다만 치과보험은 건강보험과 보장 방식이 조금 다릅니다.
많은 Dental Insurance 플랜은 일반적으로 다음과 같은 구조를 가지고 있습니다.
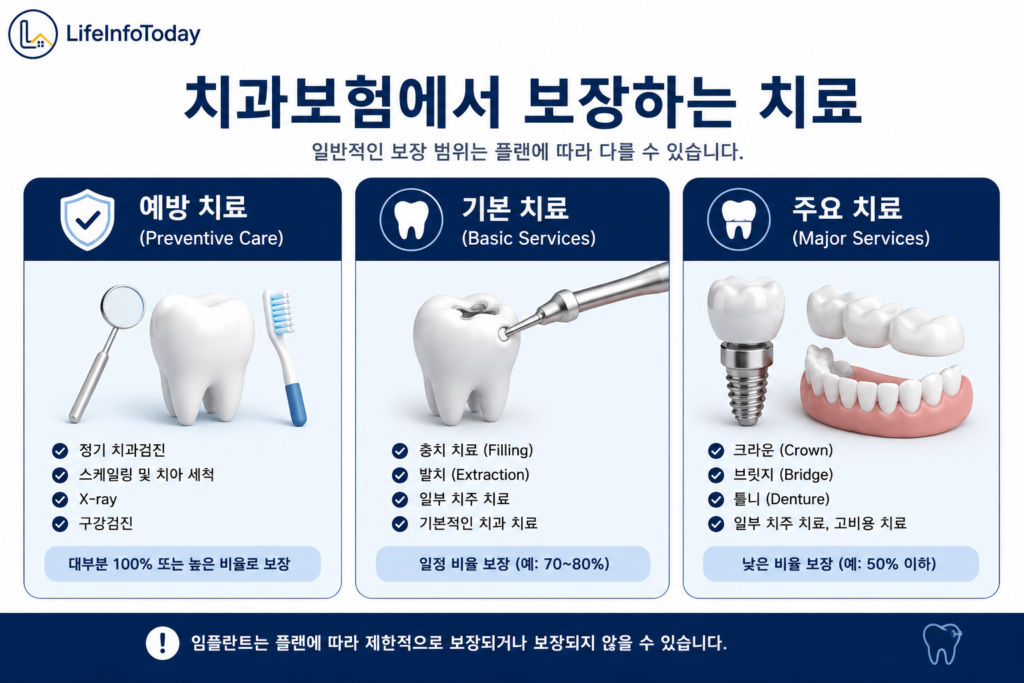
- 예방 치료(Preventive Care) → 보험에서 대부분 또는 전액 보장
- 기본 치료(Basic Services) → 일정 비율 보장
- 주요 치료(Major Services) → 예방·기본 치료보다 낮은 비율로 보장하는 경우가 많음
- 보험에서 보장하지 않는 치료 → 환자가 전액 부담
따라서 “치과보험이 있으면 치과비가 모두 무료”라고 생각하면 안 됩니다.
치과보험에서는 무엇을 보장할까?
구체적인 보장 내용은 보험회사와 플랜에 따라 다르지만 일반적으로 다음과 같은 서비스를 포함합니다.
1. 예방 치료(Preventive Care)
치과보험에서 가장 기본적으로 보장되는 영역입니다.
대표적으로:
- 정기 치과검진
- X-ray
- 스케일링 및 치아 세척
- 구강검진
등이 있습니다.
많은 플랜에서는 이러한 예방 치료를 다른 치료보다 높은 수준으로 보장합니다.
예를 들어 1년에 일정 횟수의 정기검진과 스케일링을 보험에서 보장하는 방식입니다.
다만 1년에 몇 번까지 보장되는지, X-ray가 포함되는지 등은 플랜마다 다르므로 가입 전에 확인해야 합니다.
2. 기본 치료(Basic Services)
충치나 치아 손상으로 치료가 필요한 경우에는 Basic Services에 해당하는 치료가 적용될 수 있습니다.
예를 들면:
- 충치 치료(Filling)
- 발치(Extraction)
- 일부 치주 치료
- 기본적인 치과 치료
등이 있습니다.
이러한 치료는 보험에서 일정 비율을 부담하고 나머지는 환자가 부담하는 경우가 많습니다.
예를 들어 보험이 해당 치료비의 80%를 보장한다면 나머지 20%는 본인이 부담하는 식입니다.
단, 실제 보장 비율은 보험 플랜마다 다릅니다.
3. 주요 치료(Major Services)
비용이 많이 발생하는 치과 치료는 Major Services로 분류되는 경우가 많습니다.
대표적으로:
- Crown(크라운)
- Bridge(브릿지)
- Denture(틀니)
- 일부 치주 치료
- 기타 고비용 치과 치료
등이 있습니다.
이러한 치료는 보험에서 일부만 보장하고 환자가 상당한 금액을 부담해야 하는 경우도 있습니다.
특히 **임플란트(Implant)**는 보험에서 제한적으로 보장하거나 아예 보장하지 않는 플랜도 있기 때문에 임플란트가 필요할 가능성이 있다면 가입 전에 반드시 확인해야 합니다.
치과보험에서 알아야 할 주요 비용
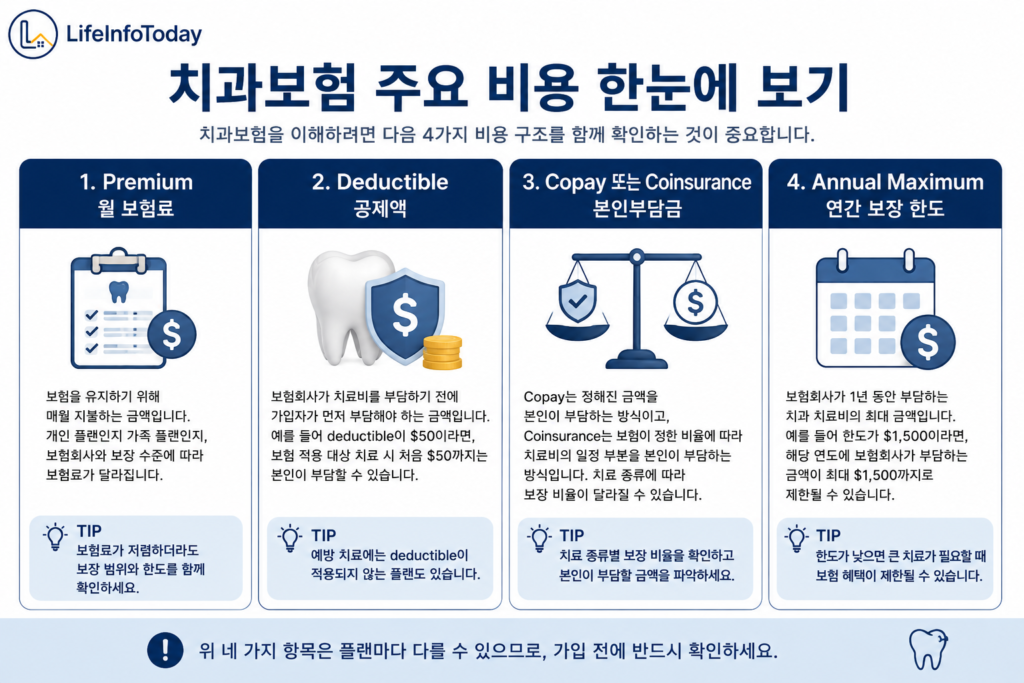
Dental Insurance를 이해하려면 단순히 월 보험료만 확인해서는 안 됩니다.
다음 네 가지를 함께 확인하는 것이 중요합니다.
Premium – 월 보험료
보험을 유지하기 위해 매월 지불하는 금액입니다.
개인 플랜인지 가족 플랜인지, 보험회사와 보장 수준에 따라 보험료가 달라집니다.
Deductible – 공제액
보험회사가 치료비를 부담하기 전에 가입자가 먼저 부담해야 하는 금액입니다.
예를 들어 deductible이 $50이라면 보험 적용 대상 치료를 받았을 때 정해진 조건에 따라 처음 $50까지는 본인이 부담하고 이후 보험 혜택이 적용될 수 있습니다.
다만 예방 치료에는 deductible이 적용되지 않는 플랜도 있습니다.
Copay 또는 Coinsurance – 본인부담금
Copay는 특정 서비스에 대해 정해진 금액을 본인이 부담하는 방식이고, Coinsurance는 보험이 정한 보장 비율에 따라 치료비의 일정 부분을 본인이 부담하는 방식입니다.
예를 들어 특정 치료에 대해 보험이 80%를 부담한다면 나머지 20%는 환자의 부담이 될 수 있습니다.
치과보험에서는 치료 종류에 따라 보장 비율이 달라지는 경우가 많습니다.
Annual Maximum – 연간 보장 한도
치과보험에서 특히 중요하게 확인해야 하는 부분입니다.
Annual Maximum은 보험회사가 1년 동안 가입자의 치과 진료에 대해 부담하는 최대 금액입니다.
예를 들어 연간 보장 한도가 $1,500이라면 보험회사가 해당 연도에 부담하는 금액이 최대 $1,500까지로 제한될 수 있습니다.
일반적인 건강보험의 연간 본인부담금 최대 한도(Out-of-Pocket Maximum)와는 다른 개념이므로 치과보험을 처음 가입한다면 반드시 확인하는 것이 좋습니다.
치과보험에는 Waiting Period가 있을 수 있다
Dental Insurance를 가입할 때 또 하나 확인해야 할 것이 **Waiting Period(대기기간)**입니다.
일부 보험 플랜에서는 보험에 가입하자마자 모든 치료를 보장하지 않습니다.
플랜에 따라 예를 들면:
- 예방 치료 → 바로 보장
- 기본 치료 → 일정 기간 후 보장
- 주요 치료 → 더 긴 대기기간 적용
과 같은 방식으로 운영될 수 있습니다.
특히 이미 치과 치료가 필요해서 보험에 가입하려는 경우에는 가입 즉시 크라운이나 임플란트 등의 치료비를 보장받을 수 있다고 생각하면 안 됩니다.
플랜에 따라 대기기간이 없거나 특정 치료에만 적용될 수도 있으므로 가입 전에 확인해야 합니다.
Dental Insurance와 Dental Discount Plan은 다르다
미국에서는 Dental Insurance 외에도 Dental Discount Plan이라는 선택지가 있습니다.
둘은 비슷해 보이지만 방식이 다릅니다.
Dental Insurance
보험료를 납부하고 보험회사가 약관에 따라 치료비의 일부를 부담합니다.
Dental Discount Plan
보험이 아니라 참여 치과에서 정해진 할인율로 진료를 받을 수 있는 프로그램입니다.
예를 들어 특정 치과 치료를 받을 때 일반 가격보다 일정 비율 할인받는 방식입니다.
따라서 치과보험을 알아볼 때는 Dental Insurance인지 Dental Discount Plan인지부터 구분하는 것이 중요합니다.
치과보험 가입 전 반드시 확인해야 할 것
치과보험은 월 보험료만 비교해서 선택하면 실제로 필요한 치료에서 혜택을 받지 못할 수 있습니다.
가입 전에 다음 항목을 확인하는 것이 좋습니다.
① 원하는 치과가 네트워크에 포함되어 있는가?
보험회사마다 계약된 치과 네트워크가 다릅니다.
현재 다니고 있는 치과를 계속 이용하고 싶다면 해당 치과가 보험 플랜의 In-Network Dentist인지 먼저 확인하는 것이 좋습니다.
② 예방 치료는 얼마나 보장되는가?
정기검진과 스케일링은 대부분의 사람에게 가장 자주 필요한 치과 서비스입니다.
1년에 몇 번까지 보장되는지 확인하세요.
③ 크라운이나 틀니는 얼마나 보장되는가?
치과보험은 치료 종류에 따라 보장 비율이 크게 달라질 수 있습니다.
특히 크라운, 브릿지, 틀니처럼 비용이 높은 치료를 생각하고 있다면 보장률과 본인부담금을 확인해야 합니다.
④ 임플란트가 보장되는가?
임플란트가 필요한 사람이라면 매우 중요한 항목입니다.
일부 플랜에서는 임플란트를 보장하지 않거나 제한적으로만 보장할 수 있습니다.
⑤ Annual Maximum은 얼마인가?
보험료가 저렴하더라도 연간 보장 한도가 낮다면 큰 치료를 받을 때 보험 혜택이 제한될 수 있습니다.
⑥ Waiting Period가 있는가?
가입 후 바로 필요한 치료를 받을 예정이라면 반드시 확인해야 합니다.
치료 전에 치과 치료비를 미리 확인하는 방법
치과에서 크라운, 브릿지, 임플란트 등 비용이 큰 치료를 받기 전에 보험 적용 후 내가 실제로 부담해야 할 금액을 미리 확인하는 것이 좋습니다.
치과에 예약하거나 치료 계획을 받을 때 다음과 같이 요청할 수 있습니다.
Can I get an estimate of my out-of-pocket cost before treatment?
또는
Can you check my insurance benefits and let me know how much I will have to pay?
치과에서는 보험회사에 환자의 보험 혜택을 확인한 후 예상 환자 부담액을 안내해 줄 수 있습니다.
보험회사에 직접 확인하는 것도 좋습니다
치과에서 알려주는 금액만 확인하기보다는 보험회사에 직접 문의하는 방법도 있습니다.
특히 크라운이나 임플란트처럼 비용이 많이 드는 치료라면 다음을 확인하는 것이 좋습니다.
- 이 치료가 보험 적용 대상인지
- 보험에서 몇 %를 부담하는지
- Deductible이 남아 있는지
- 올해 Annual Maximum을 얼마나 사용했는지
- Waiting Period가 적용되는지
- 해당 치과가 In-Network인지
- 내가 실제로 부담할 예상 금액이 얼마인지
치료비가 상당히 큰 경우에는 치과나 보험회사에 Pre-treatment Estimate 또는 Predetermination of Benefits가 가능한지 문의할 수도 있습니다.
치과 진료 후 청구서, EOB와 금액을 확인하세요
치과 진료 후 청구서를 받았다면 납부하기 전에 보험회사에서 받은 EOB(Explanation of Benefits)와 청구 금액이 일치하는지 확인하는 것이 좋습니다.
치과 치료비는 치료 종류와 보험의 보장 범위, Deductible, Coinsurance 등에 따라 최종적으로 본인이 부담해야 하는 금액이 달라질 수 있기 때문입니다.
실제로 치과에서 치료를 받은 당일에는 별도로 납부할 금액이 없다고 안내받았지만, 이후 치과에서 청구서가 도착하는 경우가 있었습니다. 이때 보험회사에서 받은 EOB를 확인해 보니 Patient Responsibility가 $0로 표시되어 있었고, 치과에 문의한 결과 해당 청구 금액을 없애준 경우도 있었습니다.
물론 모든 청구서가 잘못된 것은 아니지만, 치과에서 보내온 금액이 반드시 본인이 최종적으로 부담해야 하는 금액이라고 단정할 수는 없습니다.
따라서 치과에서 청구서를 받았다면 먼저 EOB의 Patient Responsibility와 치과 청구 금액을 비교하고, 금액이 다르다면 치과의 Billing Department나 보험회사에 확인한 후 납부하는 것이 좋습니다.
특히 몇십 달러 정도의 소액이라도 단순히 보험 처리 후 남은 금액이라고 생각하기보다는 EOB와 비교해 보는 습관이 도움이 됩니다.
직장보험이 없다면 치과보험에 가입할 수 있을까?
네. 미국에서는 직장에서 제공하는 Dental Insurance 외에도 개인이 직접 가입할 수 있는 Dental Insurance 플랜이 있습니다.
보험회사나 보험 플랫폼을 통해 개인 또는 가족 단위로 가입할 수 있습니다.
다만 개인 플랜은 보험회사와 지역, 나이, 보장 범위 등에 따라 보험료와 조건이 달라질 수 있습니다.
따라서 여러 플랜을 비교할 때는 단순히 월 보험료가 가장 저렴한 상품을 선택하기보다는 다음을 함께 비교하는 것이 좋습니다.
월 보험료 + Deductible + 보장 비율 + Annual Maximum + Waiting Period + 네트워크
이 여섯 가지를 함께 봐야 실제 비용을 비교하기 쉽습니다.
Medicare에 가입하면 치과보험도 필요할까?
65세 이후 Medicare를 이용하는 사람이라면 이 부분도 알아둘 필요가 있습니다.
Original Medicare(Part A와 Part B)는 일반적인 치과 진료를 폭넓게 보장하지 않습니다.
따라서 Medicare에 가입했다고 해서 정기적인 치과검진이나 일반적인 치과 치료가 모두 Medicare로 해결되는 것은 아닙니다.
다만 일부 Medicare Advantage(Part C) 플랜은 Original Medicare에서 제공하지 않는 추가적인 Dental 혜택을 포함할 수 있습니다.
따라서 Medicare 가입자가 치과보험을 알아보고 있다면
Original Medicare인지, Medicare Advantage인지, 그리고 현재 플랜에 Dental 혜택이 포함되어 있는지
확인하는 것이 중요합니다.
자주 묻는 질문 (Q&A)
Q1. 직장에서 치과보험을 제공하지 않아도 개인적으로 가입할 수 있나요?
A. 네. 직장이나 고용주를 통해 가입하지 않더라도 개인이나 가족 단위로 가입할 수 있는 Dental Insurance 플랜이 있습니다. 다만 가입 가능한 플랜과 보험료, 보장 조건은 거주 지역과 보험회사에 따라 달라질 수 있습니다.
Q2. 치과보험은 가족 모두 같은 보험에 가입해야 하나요?
A. 반드시 그런 것은 아닙니다. 개인 플랜과 가족 플랜이 모두 있으며, 가족 구성원마다 필요한 치과 치료와 이용 빈도가 다르다면 각각 다른 방식으로 보험을 선택하는 것도 가능합니다. 가족 플랜을 선택할 경우에는 가족 전체의 보험료와 보장 조건을 함께 비교하는 것이 좋습니다.
Q3. 보험이 없는 치과에서 치료를 받으면 어떻게 되나요?
A. 보험 플랜에 따라 In-Network와 Out-of-Network 치과의 보장 방식이 다를 수 있습니다. Out-of-Network 치과를 이용할 경우 보험 혜택이 줄어들거나 본인부담금이 더 커질 수 있으므로, 현재 다니는 치과를 계속 이용하려면 가입 전에 네트워크를 확인하는 것이 좋습니다.
Q4. 치과보험을 바꾸면 사용하지 않은 Annual Maximum이 다음 보험으로 넘어가나요?
A. 일반적으로 Annual Maximum은 보험 플랜별로 정해지는 연간 한도이므로 다른 보험으로 자동으로 이전되는 것으로 생각해서는 안 됩니다. 보험을 변경할 계획이라면 기존 보험에서 사용한 혜택과 새 보험의 Annual Maximum 및 적용 시점을 확인하는 것이 좋습니다.
Q5. 치과보험으로 교정치료도 받을 수 있나요?
A. 교정치료(Orthodontics)는 일반적인 치과 치료와 별도로 취급되거나 추가적인 보장 조건이 적용되는 경우가 있습니다. 특히 성인 교정치료는 보험 플랜에 따라 보장 여부와 한도가 다를 수 있으므로 교정이 필요하다면 가입 전에 확인하는 것이 좋습니다.
Q6. 치과보험에 가입하기 전에 이미 치료가 필요하다는 사실을 알고 있어도 가입할 수 있나요?
A. 치료가 필요하다는 이유만으로 모든 Dental Insurance 가입이 제한되는 것은 아니지만, 보험 플랜에 따라 Waiting Period나 특정 치료에 대한 제한이 있을 수 있습니다. 따라서 이미 크라운이나 임플란트 같은 치료가 예정되어 있다면 가입 전에 해당 치료가 언제부터 보장되는지와 제한 조건을 확인하는 것이 중요합니다.
🔗 공식 참고 자료
Healthcare.gov – Dental Coverage
https://www.healthcare.gov/dental-coverage/
Healthcare.gov – How to Use Your Health Insurance Coverage
https://www.healthcare.gov/apply-and-enroll/how-to-use-your-coverage/
Medicare.gov – Dental Services
https://www.medicare.gov/coverage/dental-services
Medicare.gov – Your Coverage Options
https://www.medicare.gov/basics/get-started-with-medicare/get-more-coverage/your-coverage-options
📚 함께 읽으면 좋은 정보
미국 건강보험 가이드 |종류부터 가입 방법, HMO·PPO, Deductible까지 한 번에 이해하기
미국 Medicare(메디케어) 완벽 가이드: 가입부터 비용, Original Medicare와 Medicare Advantage까지
💡 LifeInfoToday Tip
미국에서는 건강보험에 가입되어 있더라도 치과 진료가 동일한 방식으로 보장되는 것은 아니기 때문에 **Dental Insurance(치과보험)**를 별도로 알아보는 경우가 많습니다.
치과보험을 선택할 때는 단순히 **”월 보험료가 얼마인가?”**만 비교하기보다는 보장 범위, Deductible, Coinsurance, Annual Maximum, Waiting Period, 네트워크 등을 함께 확인하는 것이 좋습니다. 또한 치료를 받기 전에 예상되는 본인부담금을 확인하고, 치료 후에는 치과에서 받은 청구서와 보험회사의 **EOB(Explanation of Benefits)**를 비교하는 습관을 들이면 불필요한 비용 부담을 줄이는 데 도움이 될 수 있습니다.
특히 65세 이후 Medicare를 이용할 예정이라면 Original Medicare와 Medicare Advantage의 Dental 혜택 차이도 함께 확인해 보는 것이 좋습니다.
📌 이 글이 도움이 되셨다면 LifeInfoToday에서 더 많은 미국 생활 정보를 확인해 보세요.